Come costruire un fondo di emergenza da zero: guida pratica
Immagina che domani si rompa la caldaia, o che l’auto abbia bisogno di una riparazione da 800€, o che per qualche mese il lavoro rallenti. Cosa faresti?
Se la risposta è “andrei in ansia e userei la carta di credito”, probabilmente ti manca quello che in finanza personale si chiama fondo di emergenza. E non sei solo/a: la maggior parte delle persone non ce l’ha, o ce l’ha troppo piccolo.
In questa guida vediamo cos’è, quanto serve davvero, e come costruirlo un passo alla volta, anche se oggi parti da zero.
Cos’è un fondo di emergenza (e cosa non è)
Il fondo di emergenza è una somma di denaro tenuta da parte, facilmente disponibile, che usi solo per imprevisti reali: una spesa medica improvvisa, un guasto importante, un periodo senza stipendio.
Non è:
- il conto dove tieni i soldi per le vacanze
- un investimento che deve crescere nel tempo
- una riserva da usare per un acquisto che stavi già programmando
È, semplicemente, la tua rete di sicurezza. Serve a farti dormire tranquillo/a, non a farti guadagnare.
Quanto serve mettere da parte
La regola più usata è semplice da ricordare: da 3 a 6 mesi delle tue spese mensili essenziali.
Non del tuo stipendio, delle tue spese. La differenza conta. Se guadagni 2.000€ al mese ma le tue spese fisse (affitto, bollette, spesa, trasporti) sono 1.300€, il tuo fondo di emergenza dovrebbe puntare a una cifra tra 3.900€ e 7.800€.
Quale dei due estremi scegliere dipende dalla tua situazione:
- 3 mesi possono bastare se hai un lavoro stabile, magari a tempo indeterminato, e nessuno che dipende economicamente da te
- 6 mesi sono più prudenti se hai un lavoro autonomo, un reddito variabile, o persone a carico
Non esiste un numero “giusto” uguale per tutti, esiste un numero giusto per la tua situazione.
Dove tenere il fondo di emergenza
Qui arriva il punto che genera più confusione: il fondo di emergenza non va investito.
Il motivo è semplice. Se metti questi soldi in un investimento e poi ti serve l’auto nuova proprio nel momento in cui i mercati sono scesi, potresti trovarti a dover vendere in perdita, proprio quando meno te lo puoi permettere.
Il fondo di emergenza deve stare in uno strumento:
- facilmente disponibile (puoi prelevarlo in pochi giorni, senza penali)
- stabile (il valore non oscilla)
- separato dal conto che usi ogni giorno, per non essere tentato/a di intaccarlo per altro
Un conto corrente dedicato o un conto deposito libero sono le soluzioni più adatte.
Non è il posto per cercare rendimento, è il posto per cercare tranquillità.
Come costruirlo partendo da zero: un esempio pratico
Supponiamo che il tuo obiettivo, calcolato come sopra, sia 6.000€. Partire da zero può sembrare scoraggiante, ma diventa gestibile se lo spezzetti.
Ecco un esempio concreto:
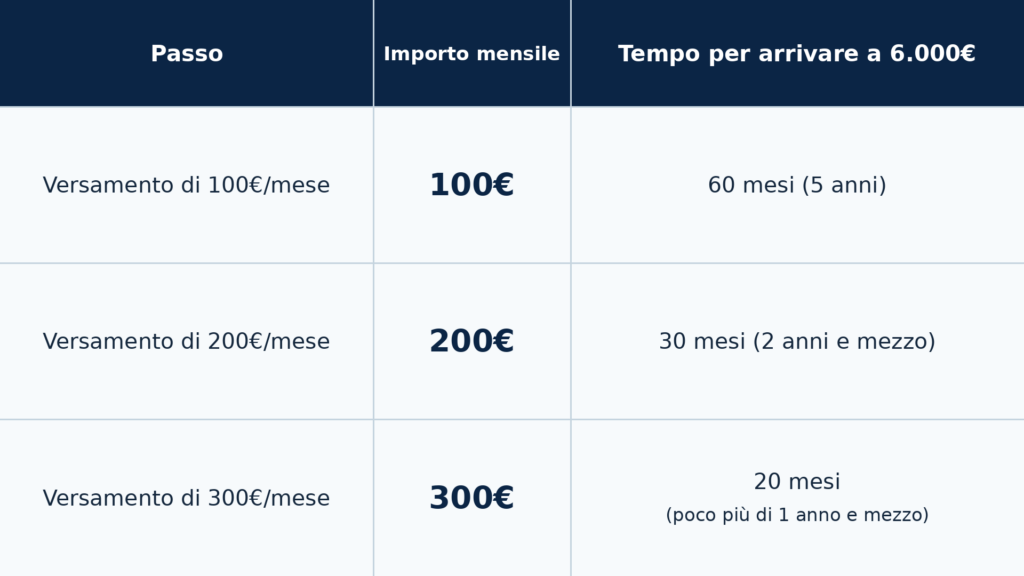
Esempio puramente illustrativo, senza alcun rendimento ipotizzato, solo versamenti costanti nel tempo.
Il punto non è quale riga scegli oggi. Il punto è iniziare con quello che riesci a versare adesso, anche se sono 50€ al mese, e aumentare quando possibile. Un fondo di emergenza che cresce lentamente ma con costanza è infinitamente meglio di un fondo “perfetto” che non parte mai.
Un trucco che funziona per molte persone: automatizza il versamento. Imposta un bonifico automatico il giorno dopo lo stipendio, così il fondo cresce senza che tu debba deciderlo ogni mese.
Gli errori più comuni
Aspettare di avere “abbastanza” per iniziare. Non serve avere già le idee chiare su tutto il resto della tua situazione finanziaria per cominciare a costruire il fondo. Anzi, è spesso il primo passo da cui partire.
Tenerlo insieme ai risparmi per altro. Se il fondo di emergenza è nello stesso conto dei soldi per le vacanze, prima o poi lo intaccherai per motivi che “emergenza” non sono davvero.
Investirlo per “farlo fruttare di più”. Come visto sopra, il ruolo del fondo di emergenza non è crescere, è essere lì quando serve.
Non ricostituirlo dopo averlo usato. Se un imprevisto ti costringe a usarlo, l’obiettivo successivo diventa riportarlo al livello di partenza, non lasciarlo svuotato.
Il punto di partenza conta più della perfezione
Non serve un piano complesso per iniziare. Serve un numero obiettivo realistico, un conto separato, e un versamento automatico, anche piccolo, che parte questo mese.
Se vuoi capire quale sia il fondo di emergenza giusto per la tua situazione specifica, e come costruirlo senza sacrificare il resto dei tuoi obiettivi, la prima consulenza di 20 minuti è gratuita e senza impegno.